

Казахстан увеличил выпуск битума, но импорт по-прежнему покрывает 30% рынка

Дорожная отрасль Казахстана находится в парадоксальной ситуации. С одной стороны, страна активно наращивает собственные мощности по производству битума, модернизирует заводы и принимает новые законы для стабилизации рынка. С другой — импорт по-прежнему закрывает около 30% потребностей, а каждая дорожная страда сопровождается ажиотажным спросом, ростом цен и скандалами вокруг перепродажи сырья. Министерство энергетики теперь предлагает открыть экспорт за пределы Евразийского экономического союза (ЕАЭС), чтобы помочь заводам в межсезонье, но эксперты сомневаются, что это вылечит системные болезни отрасли.
Рост на бумаге и в реальности
Цифры официальной статистики, приведенные в свежем анализе Агентства по защите и развитию конкуренции (АЗРК), демонстрируют уверенный рост. В 2025 году казахстанские заводы произвели 1,004 млн тонн дорожного битума, что на 8,7% больше, чем в 2024 году (924 тыс. тонн). Потребление внутри страны также увеличилось — с 1,255 млн до 1,307 млн тонн.
Однако этот успех имеет обратную сторону. Импорт не только не сократился, но и вырос: с 367 тыс. тонн в 2024 году до 391 тыс. тонн в 2025-м. Экспорт тоже показал динамику, увеличившись с 36 тыс. до 88 тыс. тонн. В итоге доля иностранного битума в потреблении осталась стабильно высокой — около 30%. Ситуация напоминает 2023 год, когда на фоне падения производства до 849 тыс. тонн импорт подскочил с 98 тыс. до 219 тыс. тонн.
Проблема кроется в разрыве между проектной мощностью и реальным выпуском. К 2026 году четыре действующих завода (ПНХЗ, Caspi Bitum, Qazaq Bitum и «Асфальтобетон 1») способны выпускать суммарно около 1,6 млн тонн в год, что с лихвой покрывает оценочную потребность рынка в 1,1 млн тонн. Но мощность — это не фактический товар на складе. Как показывает пример флагмана отрасли, завода Caspi Bitum, производство может отставать от возможностей. За девять месяцев 2026 года предприятие выпустило 282 тыс. тонн при годовом максимуме в 750 тыс. тонн. Загрузка ключевых производств в среднем по стране составляет около 63%.
Модернизация Caspi Bitum и зимние инициативы
Наиболее заметные изменения происходят на заводе Caspi Bitum в Актау. После завершения модернизации в 2025 году мощность установки по переработке нефти выросла до 1,5 млн тонн в год. Это позволяет предприятию выдавать до 750 тыс. тонн битума. Статистика за 2026 год подтверждает эффективность обновления: за первые восемь месяцев произведено более 221 тыс. тонн против 148 тыс. тонн годом ранее. Отгрузка выросла почти пропорционально — со 147 тыс. до 220 тыс. тонн.
Завод работает в режиме «произвел — вывез», практически не создавая складских запасов. В июне 2026 года суточный выпуск на пике достигал 1 850 тонн при максимальной мощности в 2 250 тонн. Одной из причин недозагрузки стало именно сокращение заявок от дорожных организаций, что подчеркивает сезонный характер проблемы.
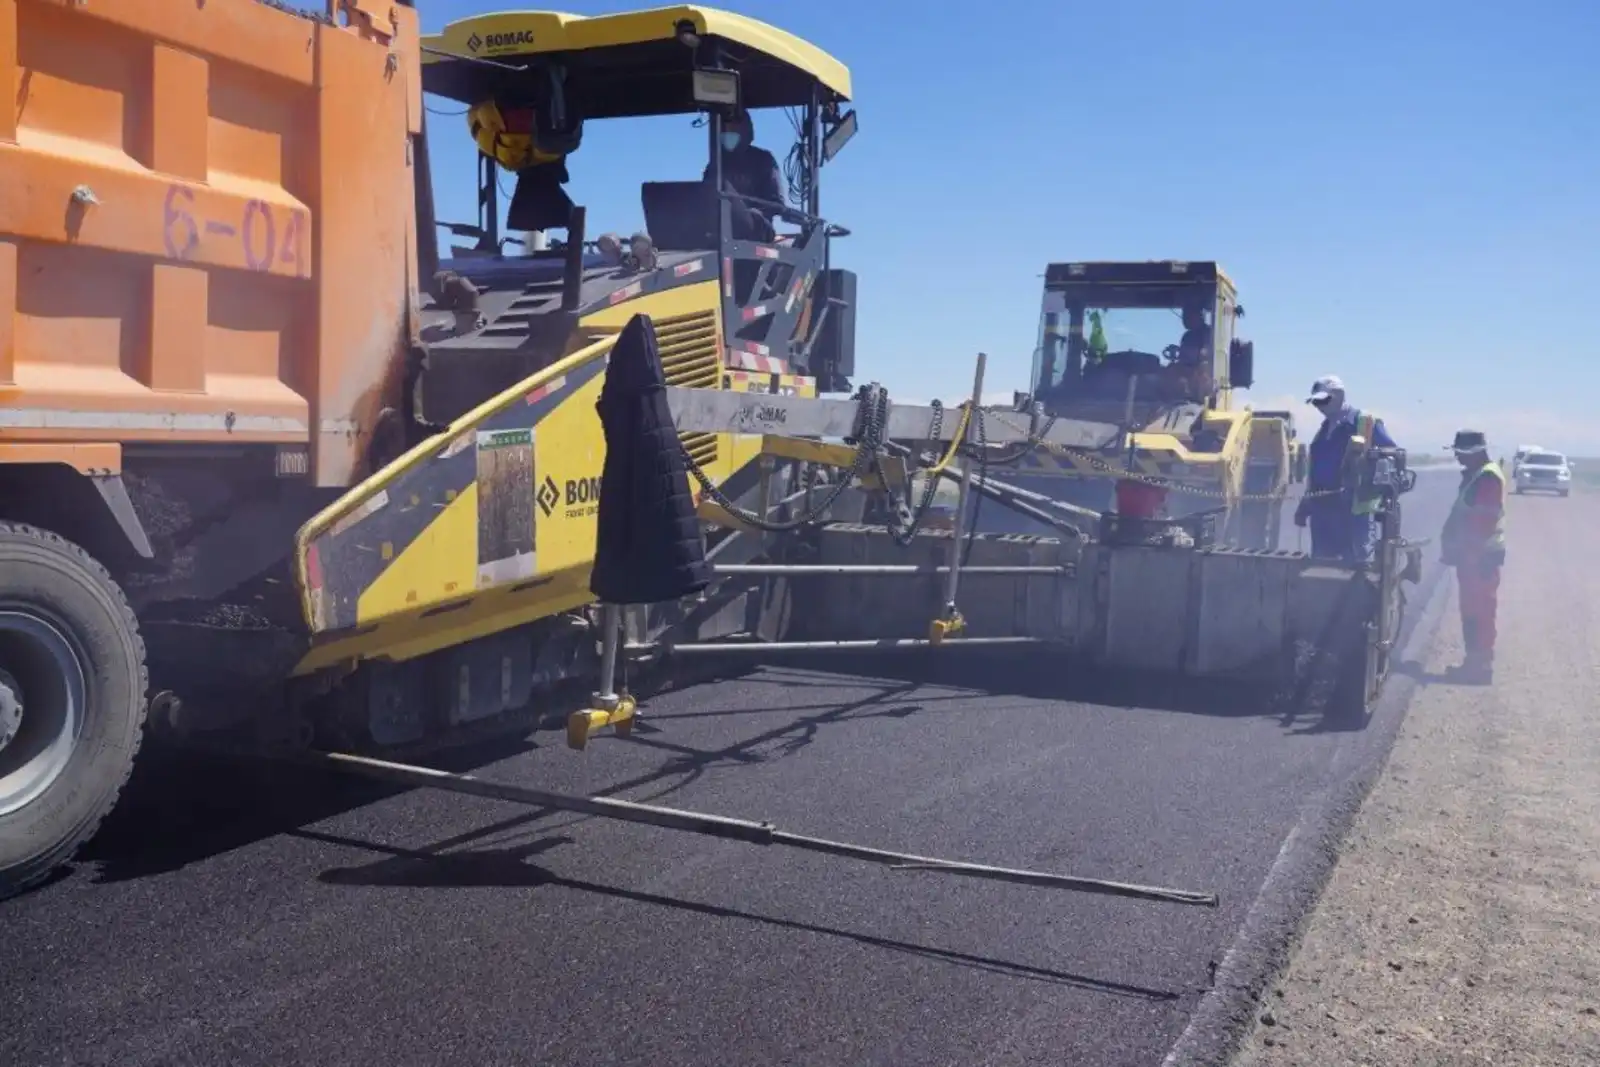
Чтобы сгладить эти колебания, Минэнерго предложило два решения. Во-первых, перенести часть закупок на зиму. Во-вторых, расширять поставки фасованного битума, который не требует специализированных резервуаров с подогревом для хранения. Идея логична: подрядчики запасаются материалом заранее, а заводы получают равномерную загрузку. На практике это упирается в необходимость финансирования закупок в период, когда бюджеты дорожных компаний еще не открыты, а также в организацию логистики хранения.
Хранилища, биржа и «битумная карусель»
Вопрос хранения остается критическим. Еще в 2024 году Минэнерго констатировало: в стране есть всего 10 специализированных хранилищ на 40 тыс. тонн, тогда как для сглаживания сезонных провалов нужно 200 тыс. тонн. К 2026 году ожидался рост емкости до 150 тыс. тонн за счет новых резервуаров на заводах и строительства терминалов «КазАвтоЖол», но дефицит сохраняется.
Не менее остра проблема распределения. До сентября 2026 года схема разнарядок, действовавшая с 2022 года, охватывала не всех производителей и была непрозрачной. По оценке АЗРК, из 587 тыс. тонн, поставленных подрядчикам в 2024 году, 156 тыс. тонн — более четверти — были перепроданы другим участникам рынка.
Законодательные поправки сентября 2026 года закрепили полномочия по распределению за уполномоченным органом и «КазАвтоЖол». Однако анализ АЗРК за 2024–2025 годы показывает, что «битумная карусель» продолжается. Агентство приводит конкретные примеры:
- Компания закупила по распределению 1 362,3 тонны и перепродала 1 299,2 тонны.
- Другая приобрела 12 787,5 тонны и перепродала 2 343,2 тонны.
Действующий механизм не контролирует ценообразование и не обязывает доказывать, что битум пошел на строительство конкретной дороги, а не на перепродажу с наценкой.
С 2021 года действует правило об обязательных продажах через товарные биржи: не менее 10% годового объема для внутреннего рынка должно проходить через биржу. Но АЗРК зафиксировало, что в 2024–2025 годах это требование выполняли не все, и санкций за это не последовало. Пока значительная доля сделок остается в тени, сопоставить реальные объемы производства и конечные цены невозможно.
Экспорт как спасение от межсезонья?
В октябре 2026 года Минэнерго вынесло на обсуждение проект приказа, который разрешает вывоз нефтяного битума за пределы ЕАЭС. Ранее, с июля по декабрь 2026 года, действовал запрет на экспорт. Ведомство объясняет инициативу необходимостью загружать заводы, когда в Казахстане дорожные работы замирают из-за холодов.
Внешние рынки действительно могут стать подушкой безопасности для производителей. Однако экспорт не решает проблему внутреннего дефицита. В 2025 году страна одновременно вывезла 88 тыс. тонн и ввезла 391 тыс. тонн. Разрешение на продажу за границу не означает наличия устойчивого избытка. Главный риск заключается в том, что при благоприятной мировой конъюнктуре производители могут отдать приоритет внешнему покупателю, оставив казахстанских дорожников без материала в пик сезона.
Баланс, который не сходится
Если свести данные в единую таблицу, картина становится еще более противоречивой. В 2024 году баланс выглядел так: 924 (производство) + 367 (импорт) - 36 (экспорт) = 1 255 (потребление). Доля импорта — 29%. В 2025 году: 1 004 + 391 - 88 = 1 307. Доля импорта — 30%. Отечественное производство выросло на 80 тыс. тонн, но потребление выросло на 52 тыс. тонн, а импорт все равно увеличился. Рост выпуска не вытеснил иностранных поставщиков, а оказался «съеден» ростом спроса и экспорта.
На этом фоне обоснование экспорта выглядит спорным. Потребление в 2025 году составило 1,307 млн тонн, а прогноз на 2026 год — всего 1,1 млн тонн. Ведомства не объясняют, чем вызвано это расхождение в 16%: сокращением финансирования дорог, сменой методики расчета или тем, что официальная статистика не учитывает «серые» схемы перепродажи.
Отрасль сделала шаг вперед в технологиях и законах. Но пока битум, закупленный для государственных нужд, перепродается, а биржевые правила игнорируются без последствий, любые разговоры о полном самообеспечении и экспорте будут упираться в организационные, а не производственные проблемы.
Интересный факт

Загрузка...
Комментарии